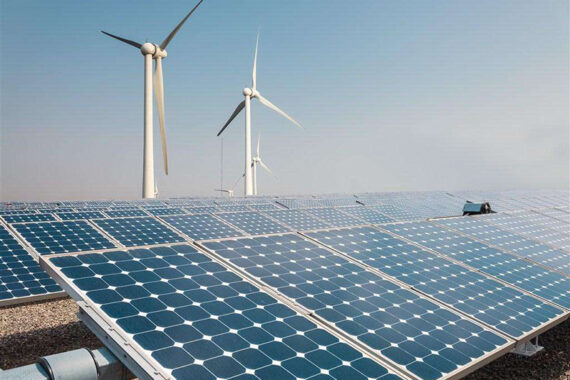
Според последния задълбочен анализ на Международната агенция по енергетика (МАЕ), капацитетът за производство на енергия от възобновяеми източници в Азиатско-тихоокеанския регион (без Китай) е на път да се удвои почти двойно през следващите пет години, до края на настоящото десетилетие. Това безпрецедентно ускорение подчертава критичната роля, която този динамичен регион играе в глобалния енергиен преход, движен от амбициозни национални цели, силна политическа подкрепа и драматично намаляващи разходи за технологии.
Очакваният ръст е огромен и показателен за промяната в енергийната парадигма. Прогнозира се, че новите инсталирани мощности ще се разширят с колосалните 670 гигавата (GW) в периода 2025-2030 г. За да си представим мащаба, това е капацитет, съизмерим с целия инсталиран енергиен парк на много големи индустриални нации. Този бум е пряк резултат от засилената ценова конкурентоспособност на зелените технологии и стремежа на развиващите се икономики да посрещнат своето главоломно нарастващо енергийно търсене, докато в същото време активно се борят с последиците от климатичните промени.
Индия: Двигателят на регионалното ускорение
Индия е безспорният лидер и основен двигател на този регионален подем, като поема повече от половината от целия очакван ръст в Азия-Пасифик (без Китай). Страната е напът да добави около 345 GW капацитет от възобновяеми източници до 2030 г. Този показател позиционира Индия като втория по големина национален пазар за растеж на възобновяема енергия в света, отстъпвайки единствено на Китай.
Впечатляващият темп на развитие означава, че Индия не само ще изпълни, но и вероятно ще надхвърли амбициозната си национална цел от 500 GW инсталиран капацитет от невъглеродни източници до 2030 г.
Доминиращата технология в индийския енергиен микс остава соларната фотоволтаична енергия (Solar PV). Очаква се слънчевата енергия да представлява почти три четвърти от общия ръст в региона. Ниските разходи за производство, относително бързите процедури за разрешителни и широката социална приемливост продължават да бъдат ключовите фактори зад мащабното внедряване на слънчеви панели в цяла Индия.
Освен слънцето, Индия разчита и на водноелектрическата енергия. Значителна част от ръста се дължи на ускореното въвеждане в експлоатация както на конвенционални, така и на помпено-акумулиращи водноелектрически централи (ПАВЕЦ). ПАВЕЦ са жизненоважни за осигуряване на гъвкавост и дългосрочно съхранение на енергия, което е абсолютно необходимо с нарастването на променливите възобновяеми източници като вятъра и слънцето, които не произвеждат енергия постоянно.
Разнообразен технологичен микс и глобална картина
Макар Solar PV да е основната сила, регионът демонстрира значителен напредък и в други технологии, които гарантират диверсификация. Капацитетът за офшорен вятър например е предвиден да се увеличи почти четирикратно до края на десетилетието. Този скок се дължи на въвеждането на първите големи, мащабни проекти в страни като Южна Корея, Япония и Тайван. Тези нации инвестират сериозно в офшорен вятър, за да използват големия си морски потенциал и да намалят зависимостта си от внос на изкопаеми горива.
В по-широк глобален план, възобновяемите източници общо се очаква да се удвоят, като добавят общо 4,600 GW капацитет в периода 2025-2030 г. Това е количество, еквивалентно на комбинирания инсталиран капацитет на Китай, Европейския съюз и Япония. Въпреки че Китай продължава да доминира с почти 60% от глобалния ръст, ускорението в Азия-Пасифик (без Китай) е ключов показател за децентрализацията на енергийния преход и за това, че зелената трансформация вече е глобално явление.
Предизвикателствата пред експанзията и изводите
За да бъде постигнат този прогнозиран ръст, страните в региона трябва да се справят с редица системни предизвикателства. В Индия например, МАЕ посочва като основни пречки финансовите затруднения на много от дистрибуторските дружества, необходимостта от подобряване на прилагането на стандартите за възобновяемо портфолио и най-вече намаляване на забавянията при подписването на дългосрочни договори за изкупуване на енергия с победителите в търговете.
Успешното преодоляване на тези регулаторни, мрежови и финансови пречки е от решаващо значение за превръщането на прогнозата в реалност и за гарантиране на устойчивото, дългосрочно развитие на зелената енергия в Азия-Пасифик. Общата картина е изключително положителна: настоящите тенденции показват, че възобновяемите източници са на път да станат най-големият глобален енергиен източник, използван за почти 45% от производството на електроенергия до 2030 г., като слънчевата енергия е най-достъпната опция за нови мощности в почти всяка страна по света.
България като част от възобновяемия преход
Въпреки че България е част от Европейския съюз и не попада в анализирания азиатски регион, страната споделя сходни предизвикателства и възможности по отношение на енергийния преход. България има значителен потенциал, особено за слънчева енергия (Solar PV), като през последните години се наблюдава ускорено въвеждане на нови мощности. Основното предизвикателство обаче, подобно на описаните за Индия, остава ограниченият капацитет на електропреносната и разпределителната мрежа за интегриране на големи обеми променлива енергия, както и тромавите и неясни административни процедури. За да може България да се възползва пълноценно от ниските производствени цени на възобновяемите източници и да гарантира своята енергийна сигурност, са необходими спешни и мащабни инвестиции в модернизация на мрежата, развитие на технологии за съхранение на енергия (като ПАВЕЦ и батерийни системи) и стабилна, предвидима регулаторна рамка. Това би позволило на страната да се придвижи уверено към постигане на климатичните си цели.
Новината се базира на businesstimes.com.sg